「美債殖利率」是最近常讓股市驟跌,每次也引發很多討論。但它的影響其實僅限於短期。
如果你很在意每個月、每一季的報酬,或者你做的是債券的買進賣出賺價差,那真的要關心美債殖利率。
但如果你跟我一樣,在意的是整體大方向,在意的是長期來說能不能賺錢的話,那我覺得你不用關心這個議題,而可以把時間心力花在別地方。
為什麼美債殖利率短期會重擊股市?
美債殖利率升高對股市的短期影響非常明顯,因為股價的估值公式裡,美債殖利率是分母的一部份。
股價估值的概念就是:未來的獲利,用某個利率折回今天。公債殖利率就是那個利率的地板。
所以公債殖利率一漲,分母就變大,所有股票理論上都會打折,股價反應越遠獲利的公司打折的越兇。這是即時且無差別的攻擊,基本上就是地圖炮。
所以它短期對股市的衝擊非常大。像2018年第四季殖利率漲到 3.2%,S&P 500 三個月內就從高點回落 19.8%;
2023 年 8月到 10 月殖利率從 4% 衝上 5%,S&P500就掉了10%。
所以殖利率漲,股市短期就跌,這一點很明確。
但是2023年10月三年後的今天,殖利率是 5.24%,比當時還高,S&P 500 卻在 7,723 點,漲了 88%。
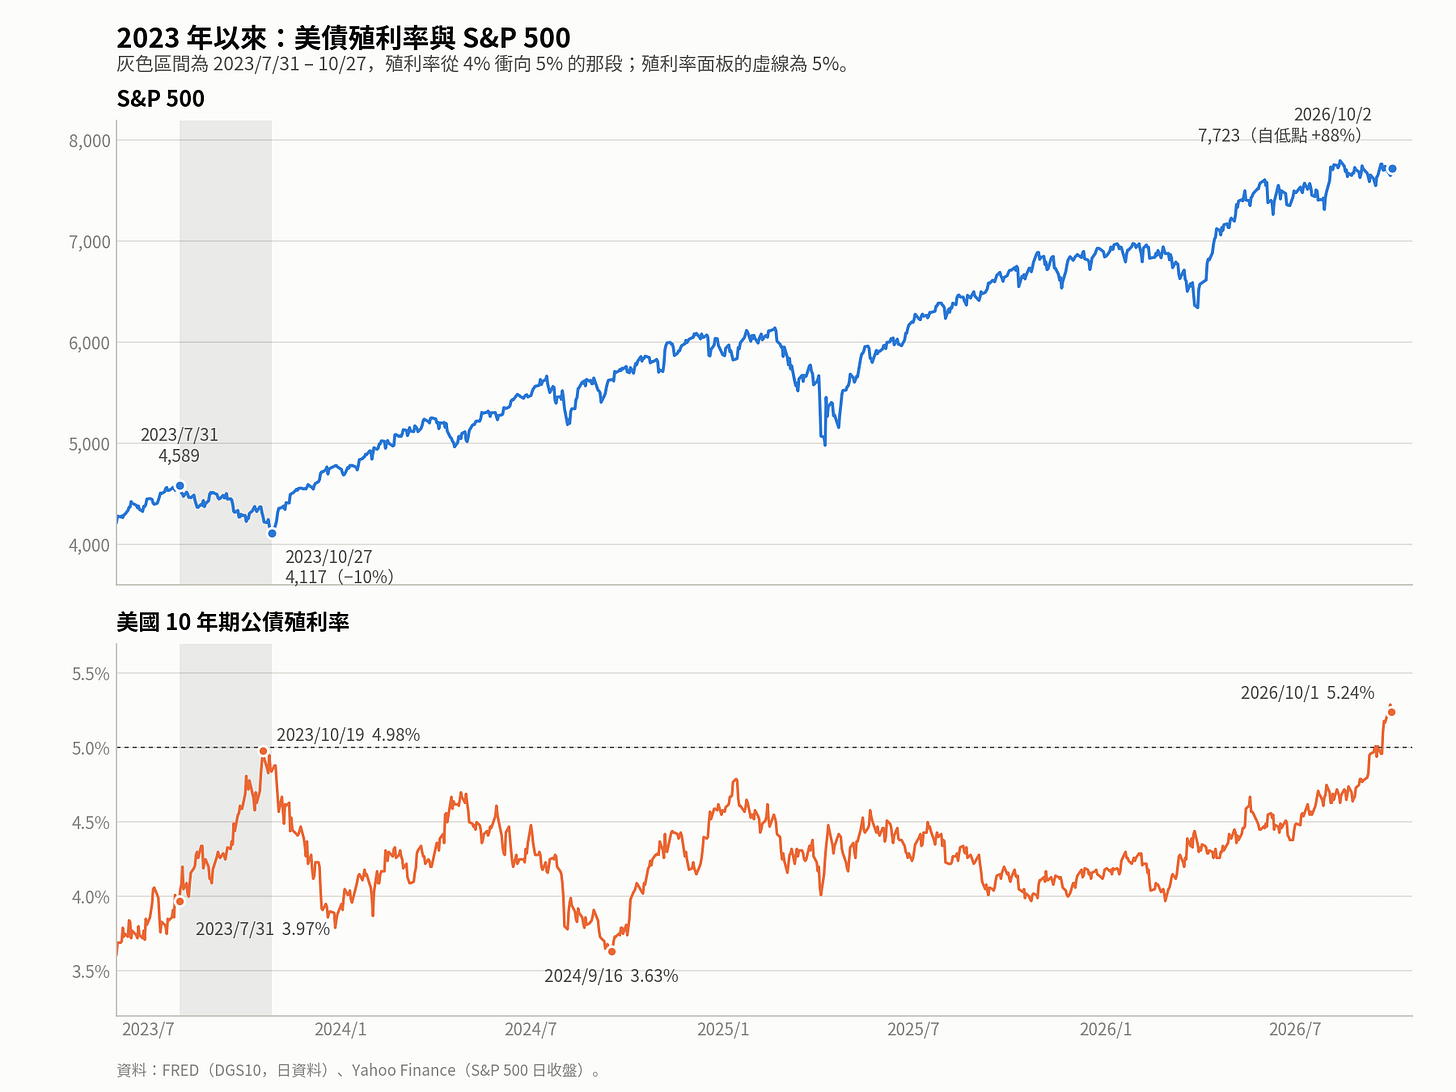
如果有人當時相信「美債殖利率大漲、美國要完蛋了」的說法,然後再也不碰股市,那就會錯過這88%的漲幅(而且這還只是大盤的漲幅!)
那,為什麼美債殖利率漲了,股市還會漲呢?
獲利可以一直漲,美債殖利率卻無法
回到股價的折現公式:未來的獲利用某個利率折回今天,美債殖利率是分母的一部份,分子則是獲利。
「獲利」這個分子可以因為經濟好而一直漲,分母卻是一個區間,沒法一直漲上去。
下面我們來解釋原因。
美債殖利率受到聯準會的利率政策和經濟好壞的影響。大多情況下它跟著經濟走。
經濟好的時候因為到處都是賺錢的機會,大家會爭相借錢去投資,物價就會漲上去,因為投資需要蓋廠房蓋店面等等的,這些東西都需要原物料,原物料需求大、價格就容易漲,物價就容易跟著漲。
聯準會就會升息壓物價,加上債券投資人要求更高的利息來補償通膨,利率就容易漲。
經濟不好的時候賺錢的機會少了,借錢投資的人少了,聯準會就有空間降息,利率就容易跌。
但利率有極限,獲利卻沒有。
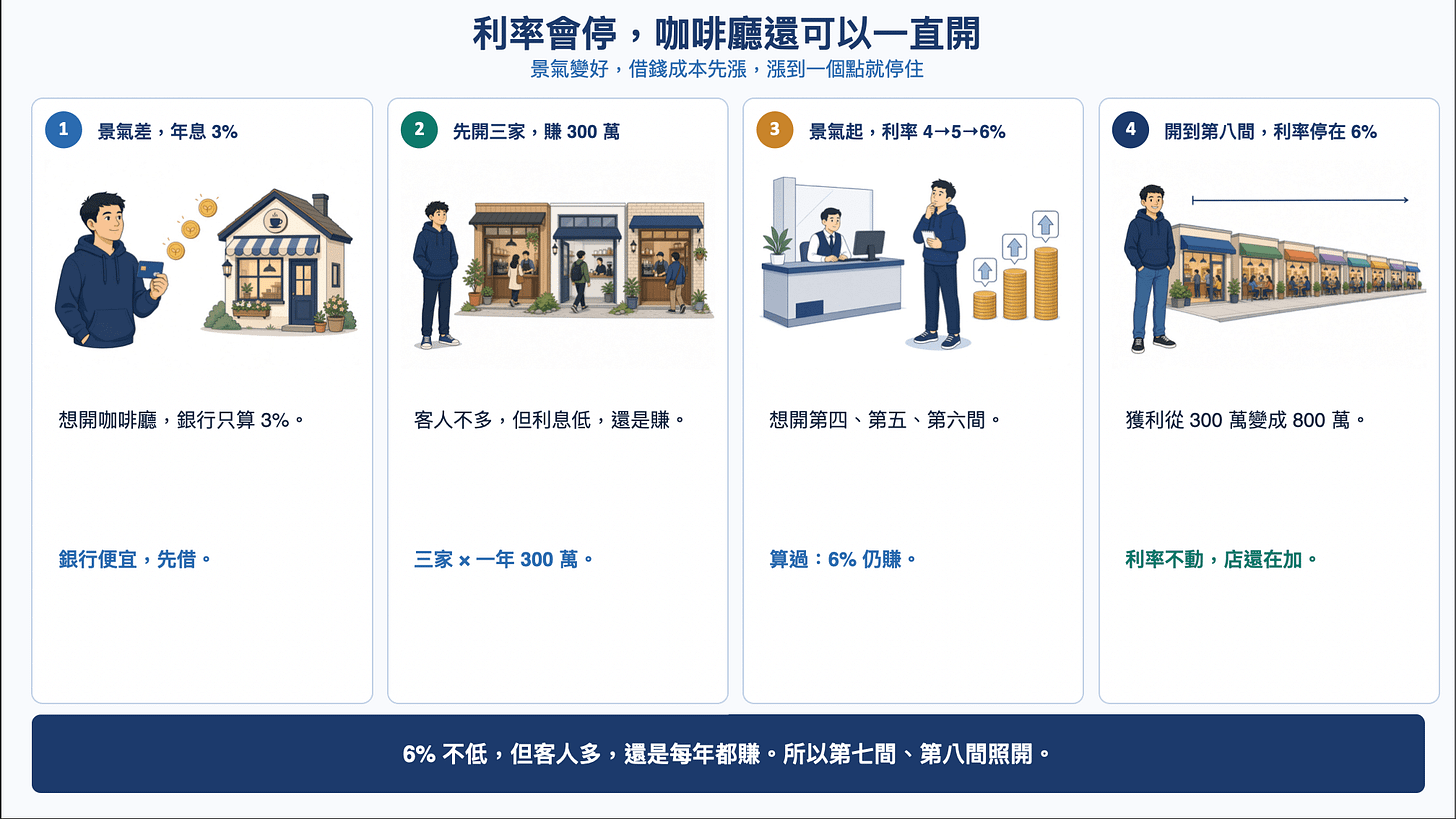
比方說你在經濟不好的時候想開咖啡廳,銀行只算你3%的年息。你就開了三家咖啡廳,每年賺300萬。後來經濟起來了,你想再開第四間、第五間、第六間,銀行這時候給你的利率變高了,一路從4%、5%、最後漲到6%。
你算一算,發現就算6%的年息不低,但景氣好、客人多,還是可以每年都賺錢,你就借了。而且你不只開第六間,還開了第七、第八間,獲利從最原本的300萬增加到800萬,利率卻一樣是6%。
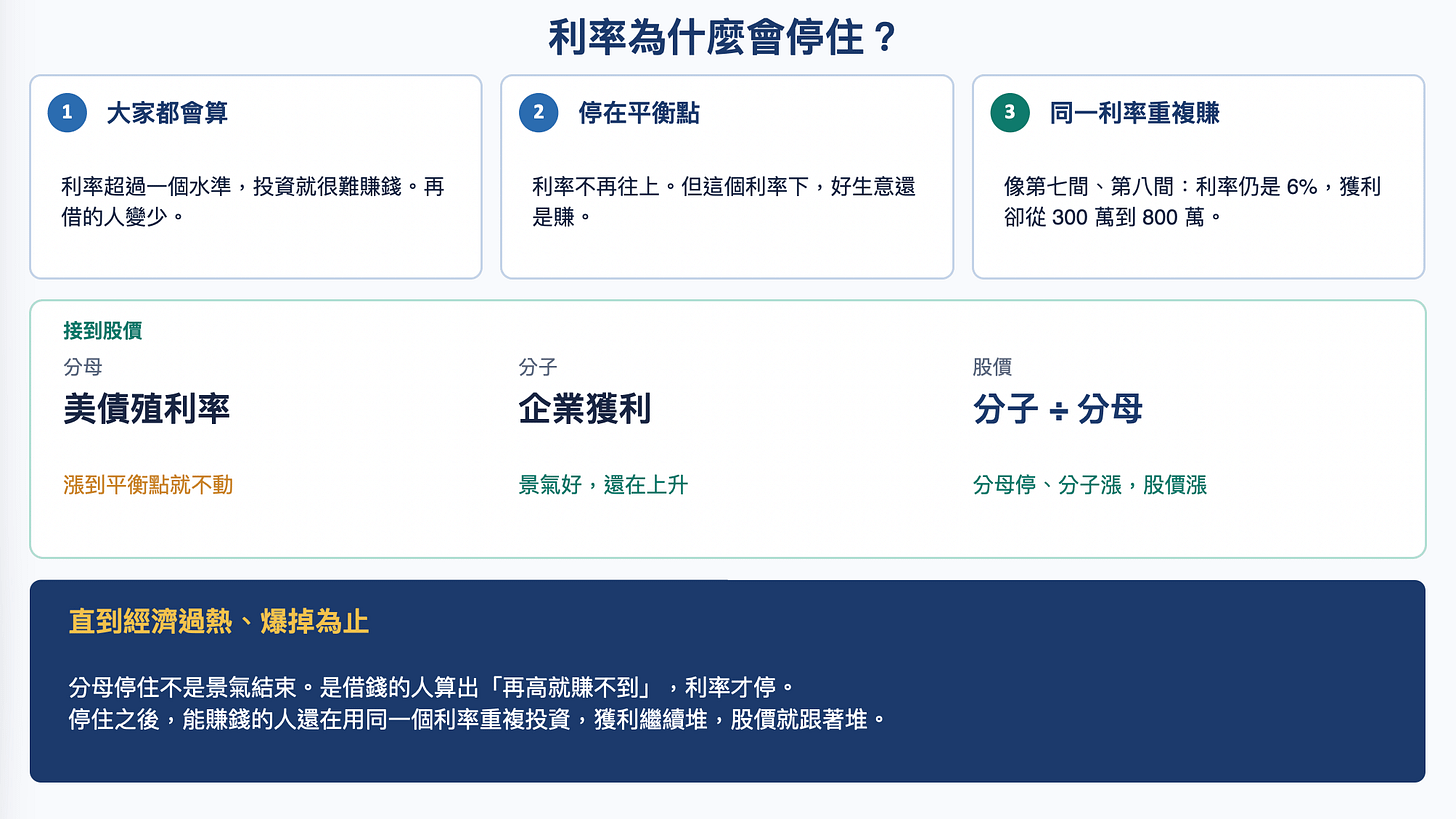
為什麼利率會停住呢?因為大家會算,發現利率超過一個水準後投資就很難賺錢了,所以利率會停在一個平衡點。在這個平衡點上,利率不會動,但借錢投資的人卻可以一直用這個利率重複的去賺錢,就像開第七間第八間咖啡廳這樣。
這樣一來,身為分母的美債殖利率漲到一個程度就不動了,但分子的獲利卻一直上升,股價也就一直漲,漲到經濟過熱爆掉為止。
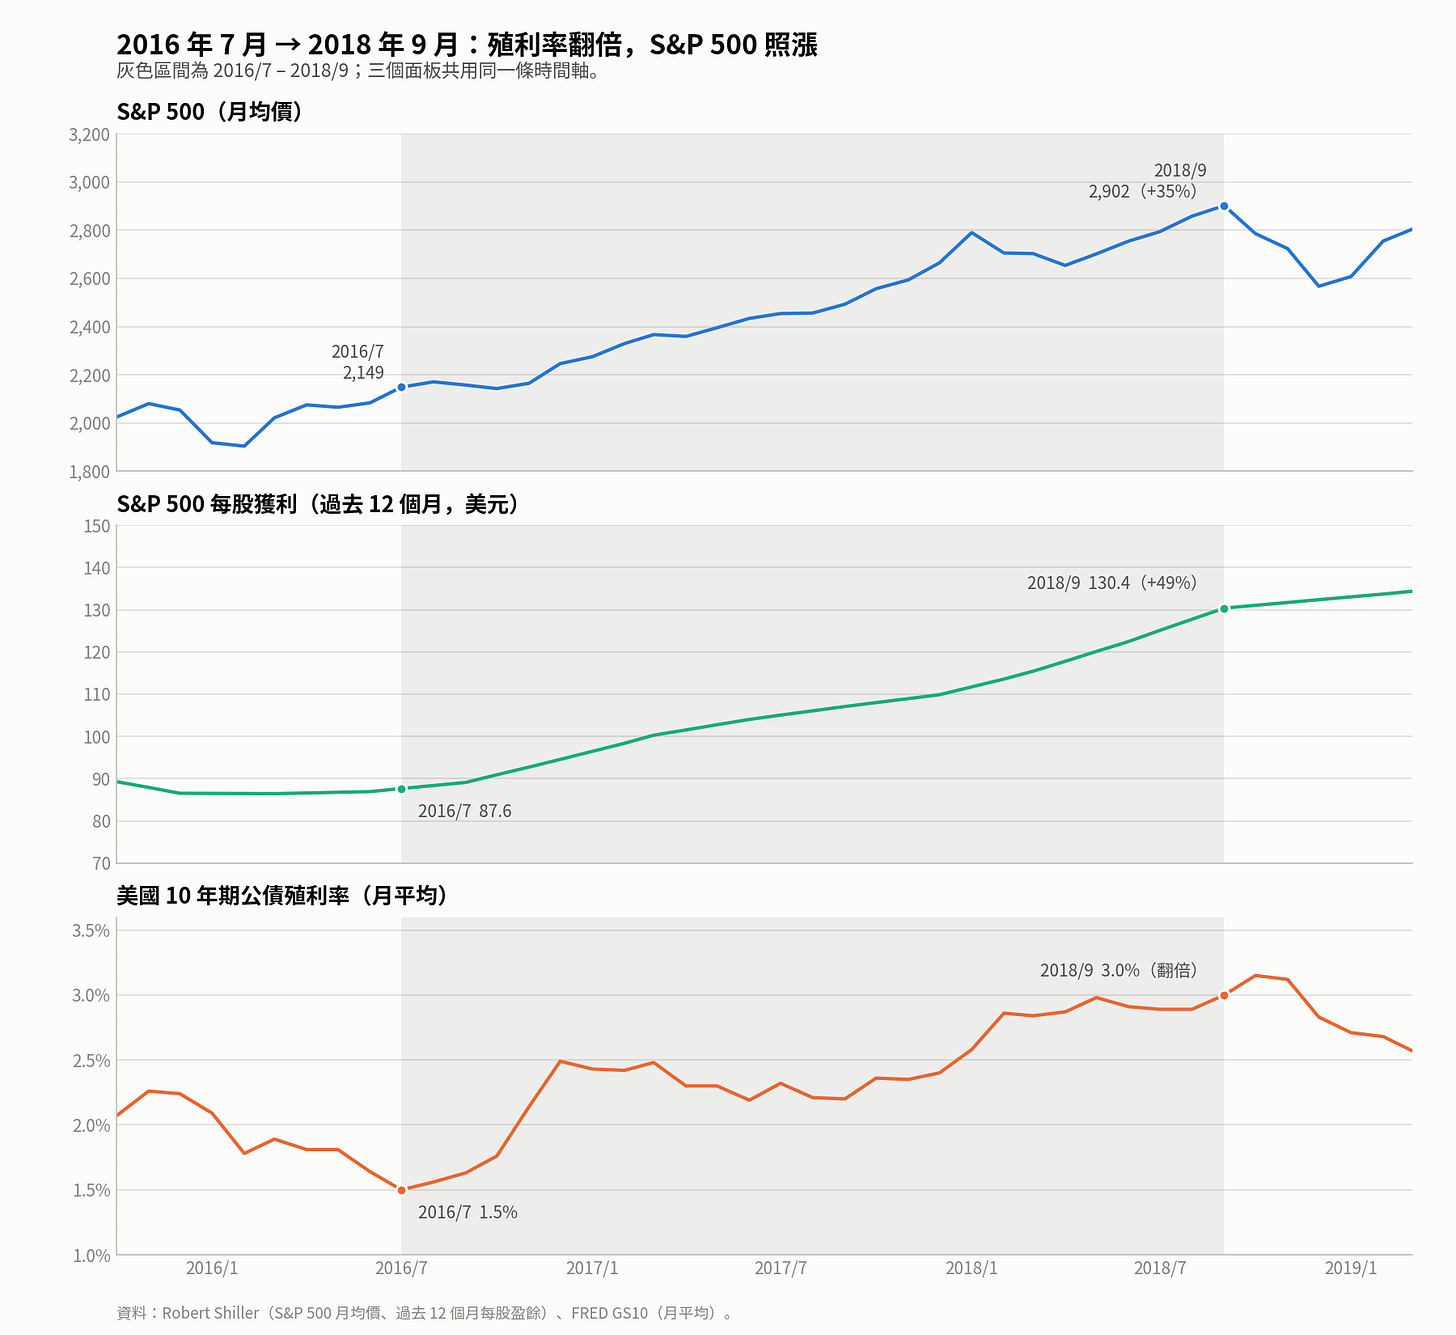
其中一個例子就是2016 年 7 月到 2018 年 9 月,這段期間10 年期殖利率從 1.5% 漲到 3.0%,翻了一倍;但每股獲利從 87.6 美元漲到 130.4 美元,多了 49%,S&P 500 從 2,149 點漲到 2,902 點,上漲 35%。
而最後總有一天經濟會過熱然後爆掉,這時候身在分子的獲利就一路往下掉,身為分母的利率也會一路掉。
可是如果分子掉的比分母快,股價也會跌很深,這就變成了空頭或者熊市。
這就像前面講的狀況反過來,前面是「分母漲到一個程度就不動,但獲利一直漲」,空頭或熊市則是「分母跌到一個程度就不動;分子的獲利卻跌很深。」
像2000 到 2002 年,S&P 500 的每股獲利掉了一半,10 年期殖利率從 5.8% 降到 3.9%,S&P500跌了49%;2007 到 2009 年,每股獲利掉了九成,殖利率從 4.5% 降到 2.4%,S&P500跌了57%。
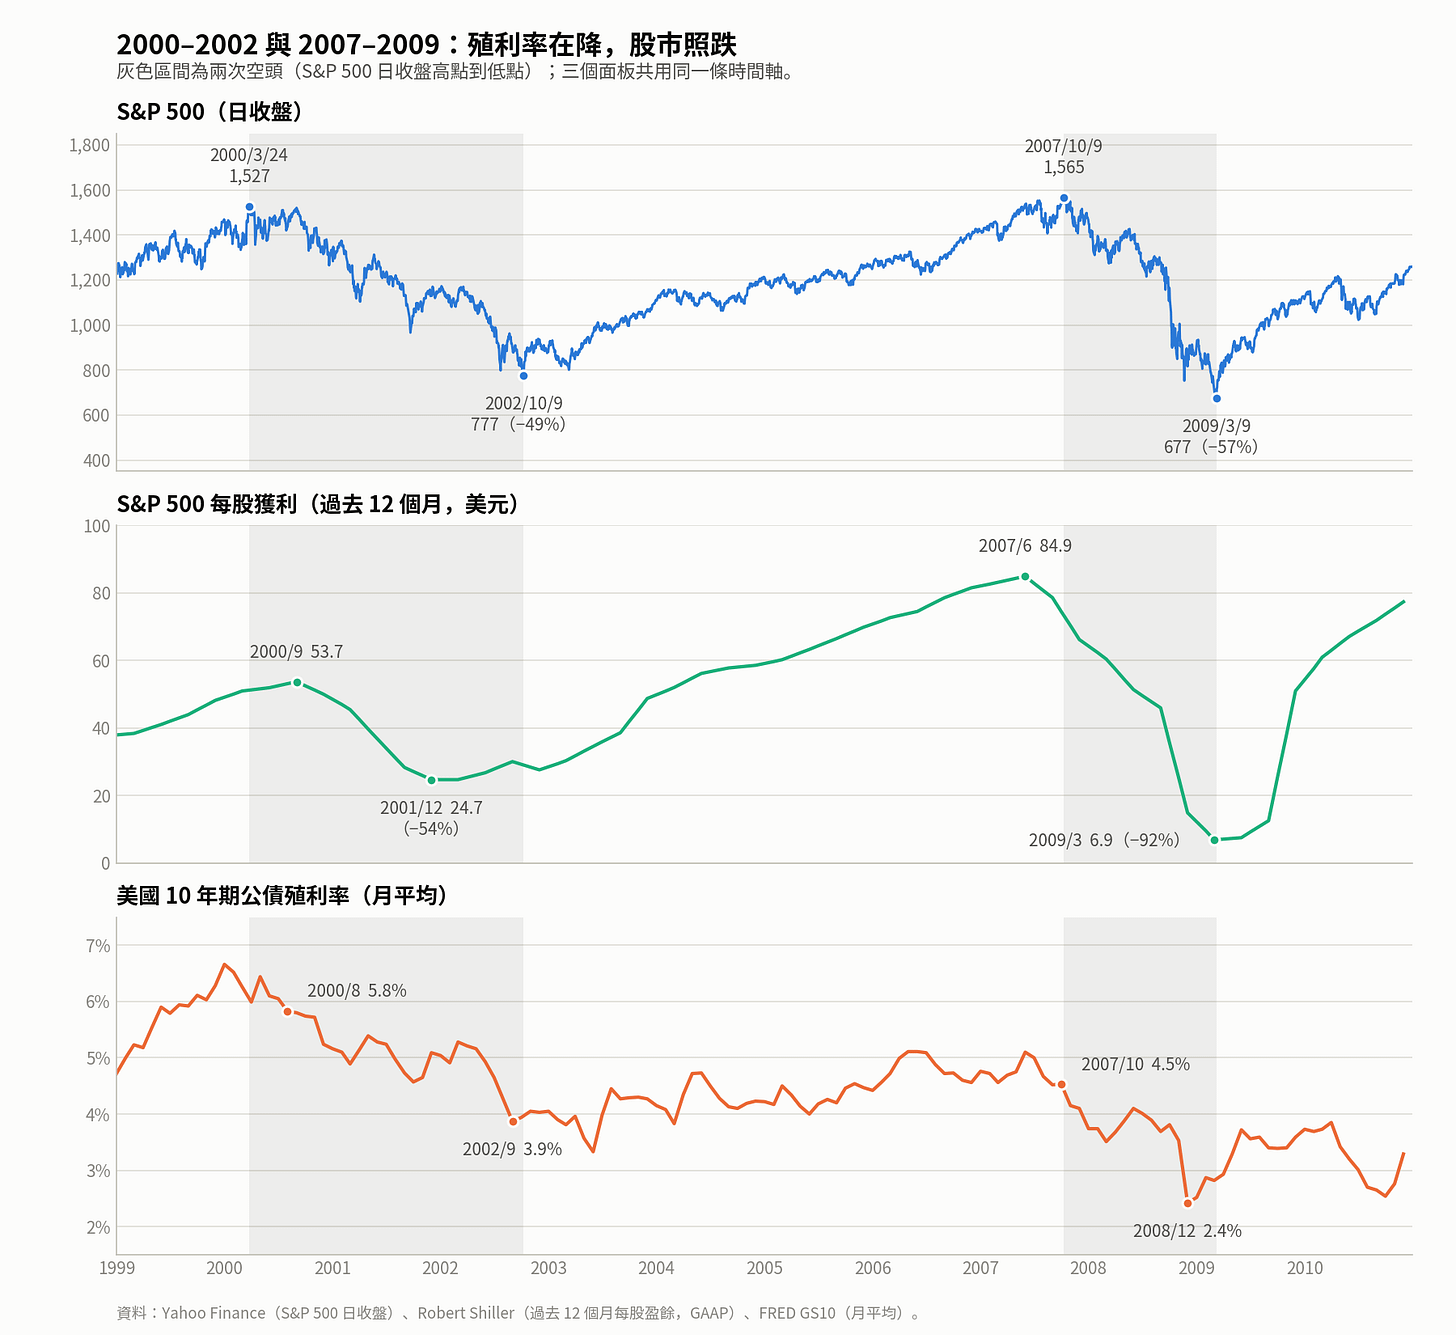
這也就是股市為什麼能夠一直漲或者跌很深的原因。
所以,如果你跟我一樣持股數月到一年以上,我建議你不用太關注美債殖利率,而要關注....
真正影響股市的因素:經濟!
精確講起來是「實質GDP的增速」。也就是扣掉物價漲幅後的GDP的增速。實質GDP增速變快,獲利變大的速度就會變快,那就算美債殖利率上升也沒差;
反過來,如果實質GDP增速變慢,獲利停滯甚至衰退,那就算美債殖利率下降也不一定有用了。
下圖是1950~2026的數據,我把「美債殖利率」、「實質GDP增速」和S&P500放在一起看。
你會發現,S&P500主要還是跟著「實質GDP增速」在走。
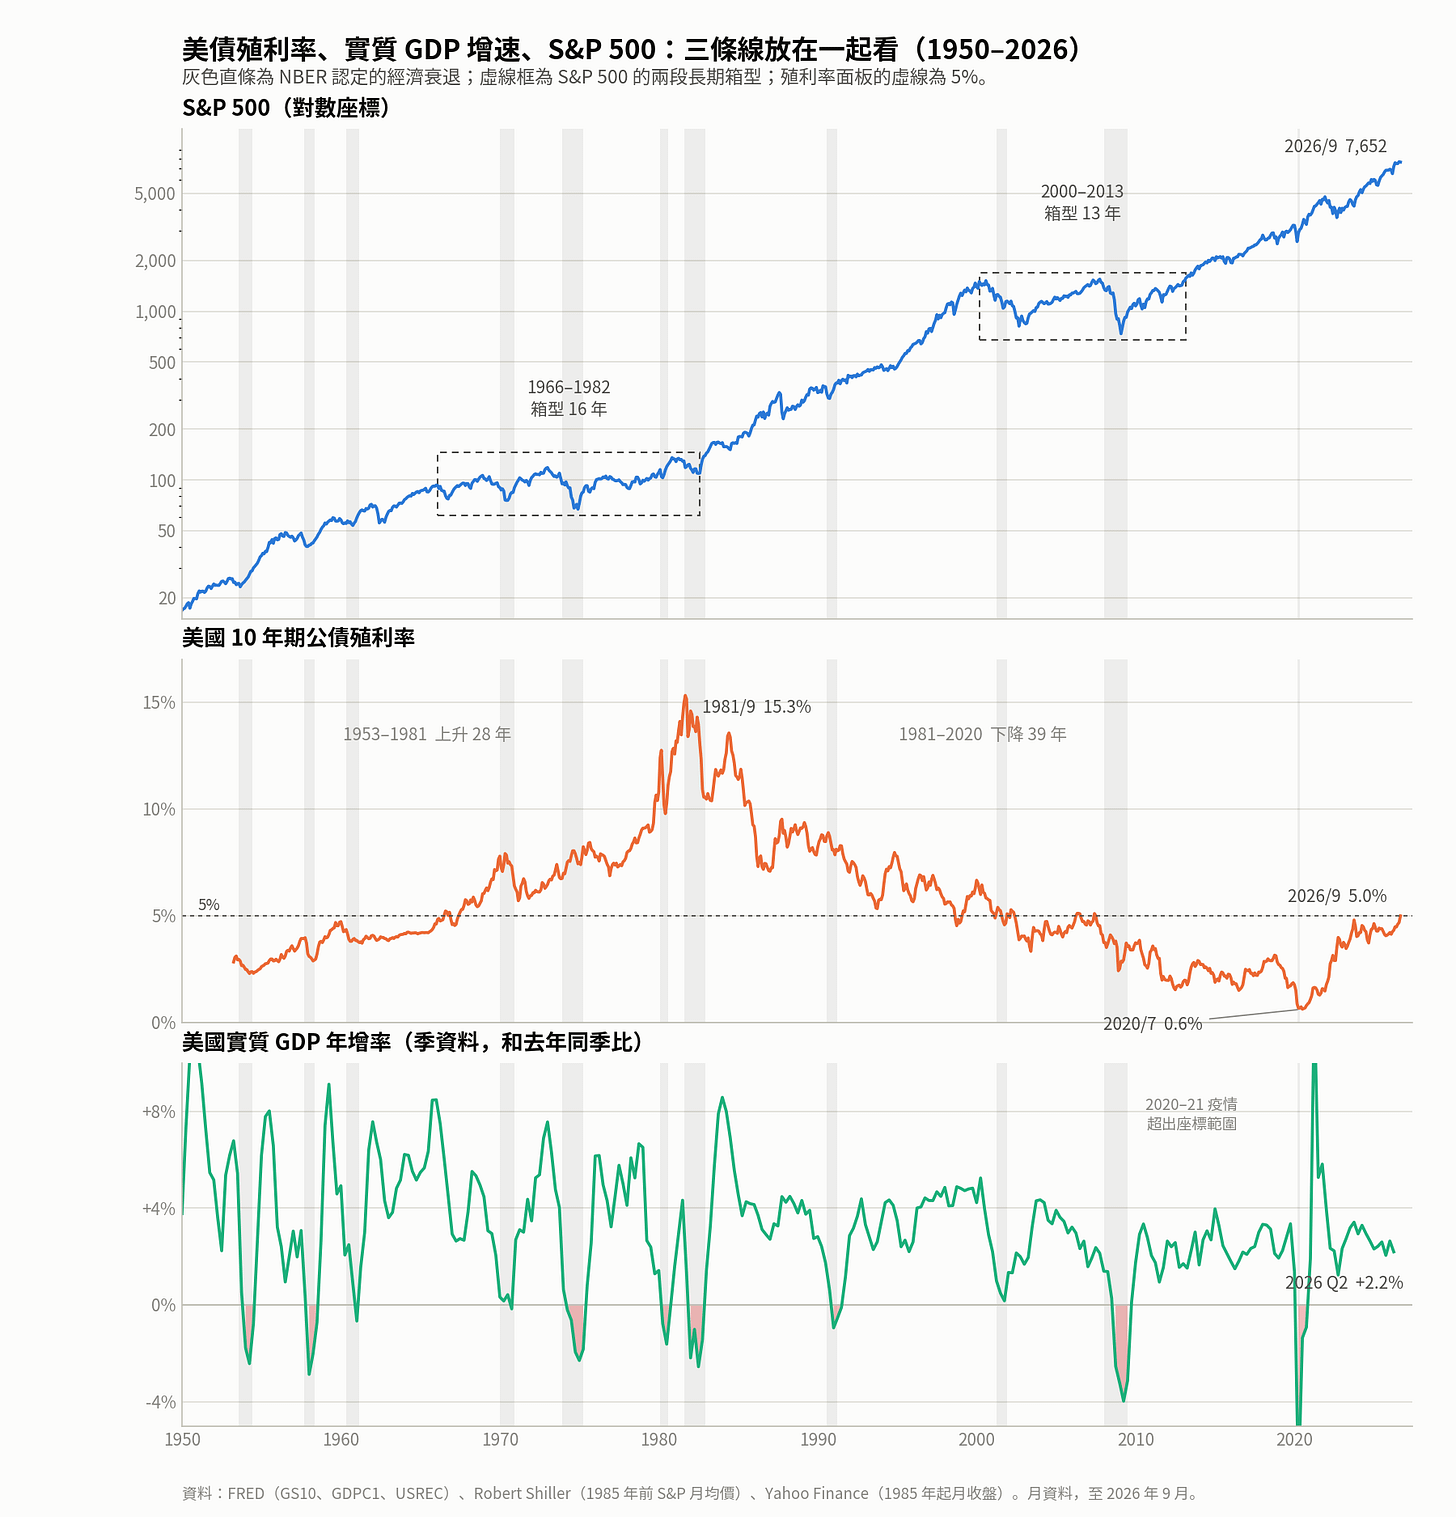
所以,我緊盯的不是美債殖利率,而是經濟好不好。
如果經濟好,但美債殖利率上升讓股市大跌,那就是絕好的買點;
如果經濟不好,美債殖利率上升讓股市大跌(像2022年那樣),那就要逃了。
(你可能會想,但2022年年底股市還不是漲了?對,那是因為2022年十月時GDP的年增率又恢復增長,脫離了”經濟不好”的定義)
經濟如果成長,但成長的速度變慢,股市一樣跌爛。
像2000~2002年,經濟還是有成長,只是增速變慢,股市就從2000年初一路跌到2002年底。
而美債殖利率其實是由「經濟的增速」推動的。所以,盯著美債殖利率其實是盯著個短期指標、某個角度來說甚至是落後指標,「經濟的增速」才是關鍵。
那要怎麼看經濟增速?我的做法是去看摩根大通的利差收入展望。摩根大通兩週後就要發財報了,屆時再細講。這個做法的缺點是它只能看大方向,像2025年川普宣布關稅大跌是沒法靠這個做法預測到的。
如果你想知道更多「如何避開短期大跌」的細節,歡迎參加我的美股進階課程,我們教室見!